
Gdy suma gwarancyjna się wyczerpie
Jeżeli roszczenia przekroczą sumę gwarancyjną z OC, odpowiedzialność za niepokrytą część szkody spoczywa na podmiocie odpowiedzialnym cywilnie za jej powstanie. W praktyce to przede wszystkim sprawca oraz jego pracodawca lub przedsiębiorca transportowy, jeżeli kierowca wykonywał obowiązki służbowe. Gdy kierowca jest zatrudniony na umowę o pracę, za szkodę wyrządzoną osobie trzeciej przy wykonywaniu obowiązków odpowiada wyłącznie pracodawca. Przy innych formach współpracy znaczenie może mieć nie tylko rodzaj umowy, ale też sposób organizacji pracy, zakres kierownictwa przedsiębiorcy oraz to, kto jest posiadaczem pojazdu. Jeżeli za tę samą szkodę odpowiada kilka podmiotów, ich odpowiedzialność może być solidarna.
Pracownik odpowiada wobec pracodawcy na zasadach Kodeksu pracy. Za szkodę wyrządzoną nieumyślnie odpowiada do wysokości trzykrotności wynagrodzenia, a za umyślną – w pełnej wysokości. Jeżeli pojazd jest przedmiotem leasingu, leasingodawca nie ponosi odpowiedzialności za zdarzenie wyłącznie z tego powodu, że pozostaje jego właścicielem. Nie uczestniczy bowiem w wykonywaniu przewozu ani nie sprawuje faktycznego nadzoru nad kierowcą. Jeśli do wypadku przyczyniła się strona kolejowa, część odpowiedzialności może spaść na zarządcę infrastruktury lub przewoźnika kolejowego.
Te same zasady obowiązują w przypadku pojazdów zarejestrowanych za granicą – roszczenia kieruje się do ubezpieczyciela OC pojazdu sprawcy.
– Jeżeli sprawcą jest przewoźnik zagraniczny, roszczenia są likwidowane w ramach międzynarodowego systemu ubezpieczeń komunikacyjnych. Z punktu widzenia poszkodowanego zagraniczna rejestracja pojazdu nie oznacza ani niższego poziomu ochrony, ani zwolnienia sprawcy z odpowiedzialności – wyjaśnia Błażej Szczerba.
Wyższe limity dla przewoźników
Firmy z branży transportowej mogą ograniczać ryzyko bardzo wysokich roszczeń odpowiednio skonstruowanym programem ubezpieczeniowym. Największe spółki transportowe korzystają przede wszystkim z OC nadwyżkowego (Excess Liability), które działa po wyczerpaniu sumy z polisy obowiązkowej, z rozszerzeń w OC działalności gospodarczej oraz z indywidualnych programów typu umbrella.
– Z naszych obserwacji wynika, że po dodatkowe rozwiązania sięgają przede wszystkim firmy realizujące transport krajowy i międzynarodowy oraz przewożące ładunki o podwyższonej wartości i profilu ryzyka. Trzeba też pamiętać, że komunikacyjne OC nie obejmuje szkód w przewożonym ładunku – pokrywa je osobna polisa OC przewoźnika drogowego (OCP). Z kolei odszkodowanie za zniszczoną ciężarówkę przewoźnik może otrzymać z dobrowolnego autocasco, o ile ogólne warunki ubezpieczenia nie przewidują w danej sytuacji wyłączenia odpowiedzialności – dodaje Błażej Szczerba z MJM Brokers..
Jak ubezpiecza się kolej? – komentuje Monika Fedyczak z Attis Broker
Wypadki na przejazdach kolejowych oraz zdarzenia z udziałem ludzi należą do szczególnie niebezpiecznych zdarzeń na liniach kolejowych i mogą wiązać się z ryzykiem powstania szkód o bardzo wysokiej wartości, a w konsekwencji – wysokich roszczeń odszkodowawczych. Niezależnie od przyczyny odpowiedzialność zarządcy infrastruktury lub przewoźnika kolejowego za każdym razem badają komisje kolejowe czy organy ścigania.
Więcej z: Aktualności
Zobacz wszystkie →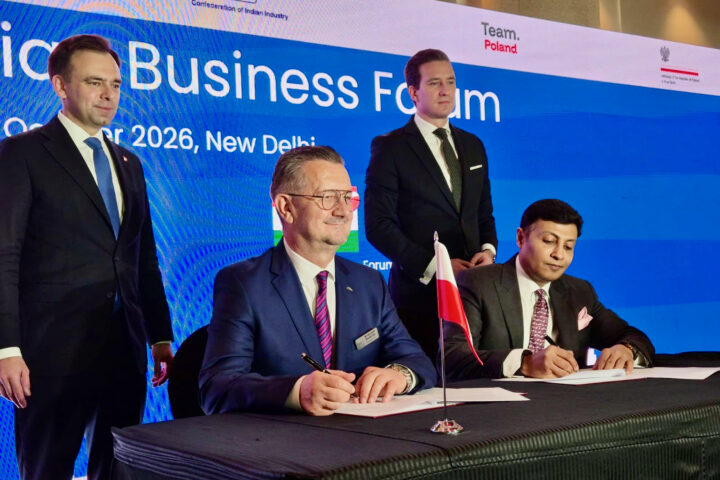
PESA podpisała w Indiach umowę o współpracy z Jupiter Wagons. To kolejny etap ekspansji zagranicznej bydgoskiej firmy.
„Koleje Śląskie na torach historii” – wyjątkowa monografia na 15-lecie regionalnego przewoźnika już w sprzedaży
Tymczasowe zmiany w ruchu pieszych na dworcu Poznań Główny
Czworonożni agenci w pociągach POLREGIO. Służby trenowały na bocznicy w Iławie
Rozkład jazdy pociągów gotowy na zmianę czasu
Sokolniki Suche: zmarł kierowca ciężarówki uczestniczącej w katastrofie kolejowej
Ostatnio dodane
PESA podpisała w Indiach umowę o współpracy z Jupiter Wagons. To kolejny etap ekspansji zagranicznej bydgoskiej firmy.
„Koleje Śląskie na torach historii” – wyjątkowa monografia na 15-lecie regionalnego przewoźnika już w sprzedaży
Tymczasowe zmiany w ruchu pieszych na dworcu Poznań Główny
Czworonożni agenci w pociągach POLREGIO. Służby trenowały na bocznicy w Iławie
Rozkład jazdy pociągów gotowy na zmianę czasu
Sokolniki Suche: zmarł kierowca ciężarówki uczestniczącej w katastrofie kolejowej
Pomorskie: mobilny symulator POLREGIO podniesie bezpieczeństwo ruchu kolejowego
Sosnowiec – otwarcie przejazdu pod wiaduktem kolejowym nad ul. Żeromskiego