Z uwagi na charakter potrącenia opartego na art. 498 Kc, do końca roku 2020 nie było możliwości uznania kompensat wielostronnych (umownych) za dopełnienie obowiązków związanych z zapłatą w obligatoryjnym mechanizmie podzielonej płatności, co z początkiem roku 2021 uległo zmianie. Ponadto, możliwe było potrącenie wyłącznie wymagalnych wierzytelności, co nie wpływało pozytywnie na płynność finansową podatników. Od początku roku w tym zakresie przedsiębiorcy uzyskali znacznie większe możliwości, ale nie ma dowolności, bowiem nie tylko należy spełnić wymagania prawa cywilnego, ale też należy całość dobrze udokumentować z uwagi na wymagania prawa podatkowego jak i przepisów karnych skarbowych.
Podsumowując, mechanizm podzielonej płatności, czyli split paymnet, jest de facto mechanizmem dla przedsiębiorców obojętnym finansowo i stosunkowo wygodnym. Nadto ma cechy zabezpieczające i zarazem systemowo zmusza do odkładania środków na wydzielonym rachunku, co zmniejsza problem z regulowaniem podatku VAT. Ma też swoje niedogodności, ale wyraźnie widać, że ustawodawca podatkowy raczej dąży w tym zakresie do uproszczeń i ułatwień, a nie do zwiększania fiskalizmu. Nie da się tak powiedzieć o innych zmianach, ale to już tematy na inne opracowania.
Mariusz W. Gotowicz
Doradca Podatkowy, Prezes Spółki Doradztwa Podatkowego KDP GOTOWICZ Sp. z o.o. w Bydgoszczy
Więcej z: Publikacje Firm
Zobacz wszystkie →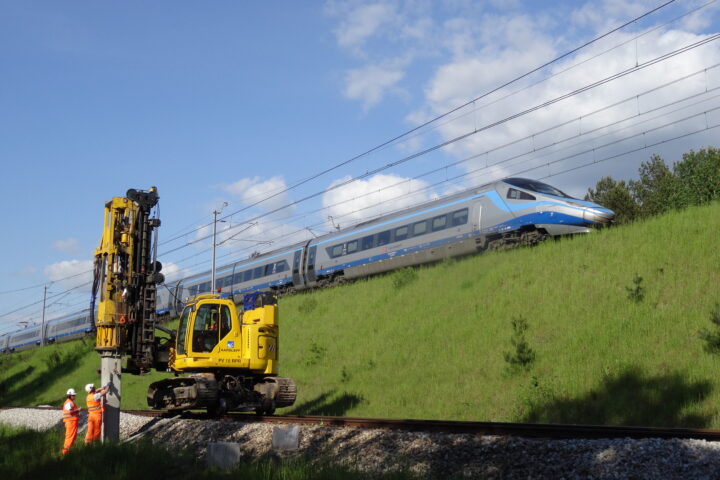
FUNDAMENTY PALOWE DLA KOLEI DUŻYCH PRĘDKOŚCI. Trzy dekady doświadczeń i nowe wyzwania dla technologii
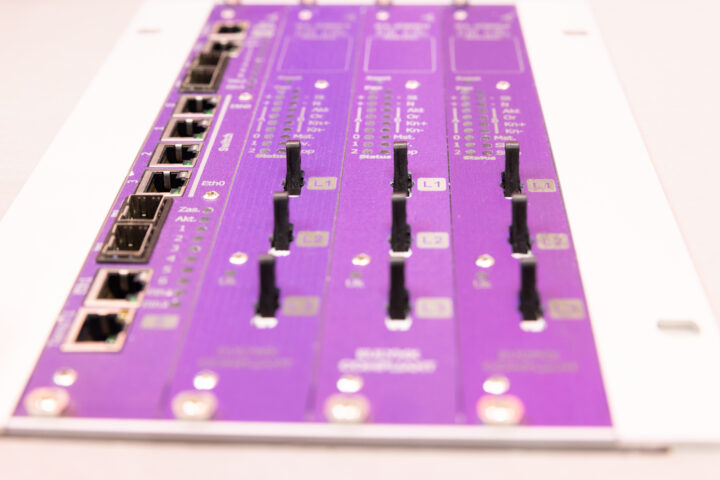
Cztery nowe kontrolery EULYNX Kombudu
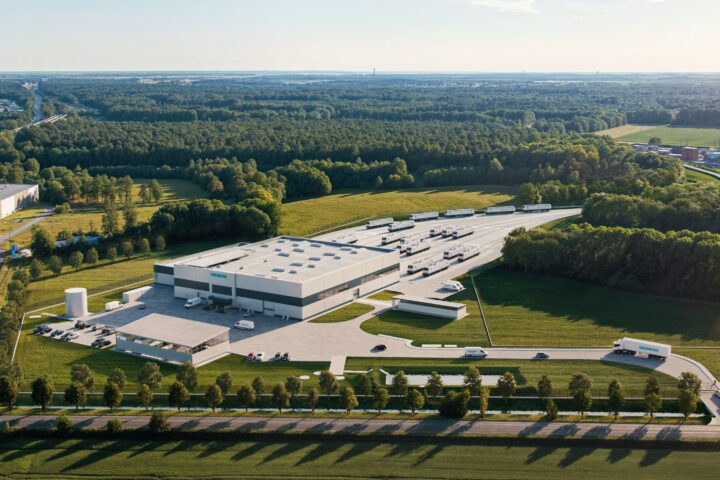
Budimex zrealizuje Centrum Serwisowe dla lokomotyw dla Siemens Mobility w Gądkach
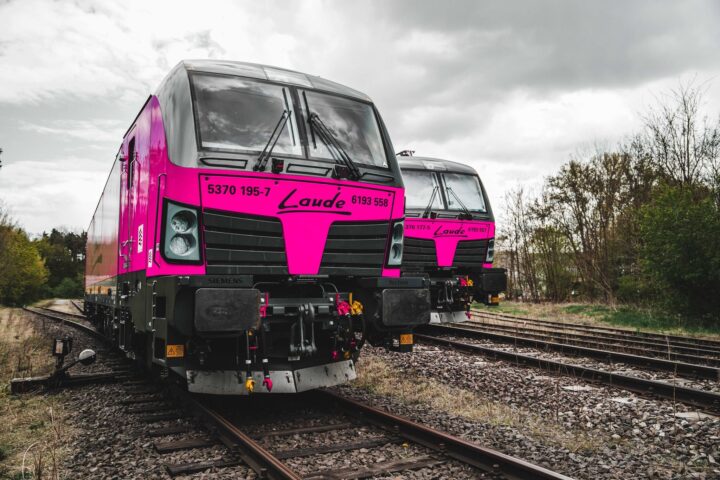
Różowe Vectrony Laude Smart Intermodal wjechały do Holandii
Mikrostacje to dobry sposób na budowę odporności operacyjnej także firm kolejowych
Kombud zrealizuje prace SRK w ramach modernizacji Warszawy Wschodniej
Ostatnio dodane
Na hulajnodze minął się ze śmiercią
Hiszpania: Zmiany w planach modernizacyjnych po katastrofie na linii KDP?
Kolejne pociągi akumulatorowe w Czechach na horyzoncie. Trwa przygotowanie infrastruktury

Trzy miesiące bez prawa jazdy za brawurę na torach. Koniec pobłażania dla kierowców łamiących przepisy
Trwa rozbudowa Westbahn pod Linzem. Będzie kolejny odcinek czterotorowy
Wielkopolska: POLREGIO ogłosiło przetarg na mobilny symulator pociągów
PKP S.A. partnerem promocji filmu „Nasza rewolucja”

Nowy rozkład jazdy 2026/2027 – więcej pociągów, nowe przystanki i reaktywowane trasy