W przypadku skutecznego zakwestionowania rozliczeń kosztowych w związku z naruszeniem art. 22 ustawy o swobodzie działalności gospodarczej powstaje zaległość podatkowa, albowiem wzrasta dochód do opodatkowania. Tym samym organ uzyskuje legitymację prawną i faktyczną do wszczynania postępowania przygotowawczego, a w jego następstwie do postawienia zarzutów karno-skarbowych. W zależności od okoliczności, ale też od wysokości potencjalnego zadłużenia podatkowego dany podatnik może zostać ukarany za popełnienie wykroczenia (uszczuplenie podatkowe do 9.250 zł) lub przestępstwa skarbowego (uszczuplenie powyżej tej kwoty). Wraz z wieloma zmianami podatkowymi od 1 stycznia 2017 r. wprowadzono nowy limit najniższego wynagrodzenia – płacy minimalnej.
Wraz ze wzrostem najniższego wynagrodzenia wzrosły, zależne od płacy minimalnej, kary grzywny za wykroczenia i przestępstwa skarbowe. Warto wiedzieć, iż o wysokości grzywny za dane przewinienie podatkowe, decyduje: • to, czy danemu sprawcy zarzuca się popełnienie przestępstwa czy wykroczenia skarbowego, • kara, która musi być adekwatna do winy, z uwzględnieniem stopnia tzw. społecznej szkodliwości czynu, • sytuacja życiowa i finansowa sprawcy. Za przestępstwo skarbowe sąd wymierza karę grzywny w tzw. stawkach dziennych. Wymierzając k arę g rzywny, s ąd o kreśla liczbę stawek oraz wysokość stawki dziennej (ar t. 23 § 1).
W przypadku wykroczeń skarbowych karą jest grzywna określona kwotowo (art. 47 § 1). Tym samym kary grzywny obowiązujące od 1 stycznia 2017 r. wynoszą: 1. grzywna za przestępstwa skarbowe:
• granice stawki dziennej – od 66,66 zł do 26.664,00 zł
• grzywna minimalna – 666,60 zł • g r z y w n a m a k s y m a l n a – 19.198.080,00 zł. 2. grzywny za wykroczenia skarbowe:
• grzywna minimalna – 200,00 zł
• g r z y w n a m a k s y m a l n a – 40.000,00 zł
• maksymalny mandat karny – 4.000,00 zł.
Nie bez znaczenia dla oceny, jaka i w jakiej wysokości kara może spotkać danego przedsiębiorcę, jest polityka Rządu w zakresie zaostrzenia represji za wykroczenia i przestępstwa skarbowe. Konkludując, przekroczenie limitów dla transakcji gotówkowych przy jednoczesnym uniemożliwieniu zaliczenia faktur gotówkowych, opiewających na wyższe kwoty, do kosztów uzyskania przychodów prowadzi wprost do powstania zaległości podatkowych i prowadzi bezpośrednio Należy więc zachować dużą ostrożność i zarazem zwracać uwagę na płatności gotówkowe.

Mariusz W. Gotowicz
Doradca Podatkowy właściciel Kancelarii Doradztwa Podatkowego
Mariusz Gotowicz w Bydgoszczy
Materiał ukazał się w Raporcie Kolejowym 4/2017
Więcej z: Analizy
Zobacz wszystkie →
Leo Express ograniczy komercyjną ofertę przewozową przez problemy taborowe
Spotkanie delegacji CER z ministrem transportu Republiki Czeskiej ws. przewozów towarowych
Cztery nowe kontrolery EULYNX Kombudu

Ciężarówka na przejeździe kolejowym. Kto płaci, gdy szkoda przekracza limit w polisie OC?
Rewitalizacja odcinka Orzesze Jaśkowice – Tychy. Duże zainteresowanie wykonawców
POLREGIO z umową na zakup pojazdów spalinowych
Ostatnio dodane
Oława odzyskała kolejową perełkę. Zabytkowy dworzec po gruntownej modernizacji
Linia otwocka zyska więcej zieleni. PLK zapowiadają także murale
Ostatnie Pesa DMU 847 w bazie Trutnovie
Od studenta do eksperta. Jak przygotować młodych ludzi do pracy w branży TSL?
Więcej połączeń, nowe trasy i nowoczesny tabor. Kolej regionalna w województwie kujawsko-pomorskim rozwija się
Leo Express ma kłopoty. Renfe udzieli nadzwyczajnej pomocy finansowej
Zmiany w kursowaniu pociągów POLREGIO z Łodzi do Warszawy. Utrudnienia od stycznia 2027 roku
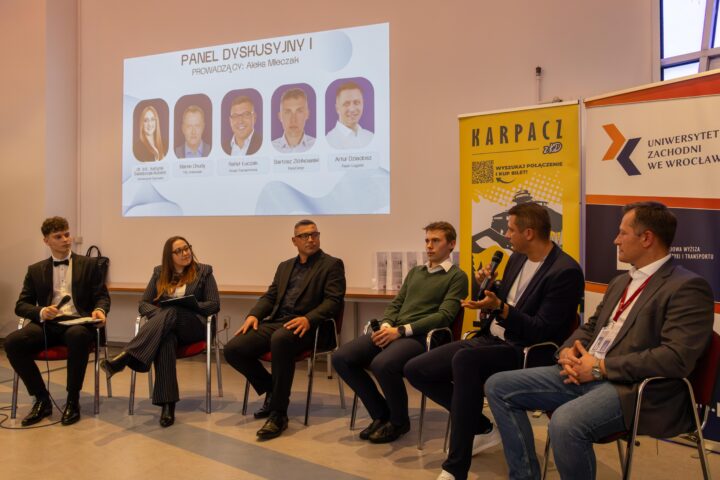
Technologia zmienia branżę TSL, ale człowiek nadal pozostaje w centrum. Wnioski z debaty TransLogistics 2026